Domain zu-pferde.de kaufen?
Wir ziehen mit dem Projekt
zu-pferde.de um.
Sind Sie am Kauf der Domain
zu-pferde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zu-pferde.de kaufen?
Was zählt zu betrieblichen Fahrten?
Zu betrieblichen Fahrten zählen alle Fahrten, die im Rahmen der beruflichen Tätigkeit eines Arbeitnehmers durchgeführt werden. Dazu gehören beispielsweise Fahrten zu Kunden, Lieferanten oder Dienstleistern, Dienstreisen, Fahrten zwischen verschiedenen Arbeitsstätten oder auch Fahrten zur Fort- und Weiterbildung. Auch Fahrten im Rahmen von Dienst- oder Firmenwagen sowie Fahrten im Homeoffice können als betriebliche Fahrten gelten. Es ist wichtig, betriebliche Fahrten von privaten Fahrten klar zu trennen, um steuerliche und versicherungstechnische Aspekte korrekt zu behandeln. **
Ist Pferdehaltung und Reiten Tierquälerei?
Pferdehaltung und Reiten sind nicht per se Tierquälerei. Es kommt darauf an, wie die Pferde gehalten und behandelt werden. Eine artgerechte Haltung, ausreichend Bewegung, eine gute Versorgung und respektvoller Umgang mit den Tieren sind entscheidend, um sicherzustellen, dass Pferde nicht leiden oder gequält werden. Es ist wichtig, dass Pferdehalter und Reiter sich umfassend über die Bedürfnisse und das Wohlbefinden der Tiere informieren und entsprechend handeln. **


Ähnliche Suchbegriffe für Betrieblichen
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Technik des betrieblichen Rechnungswesens, Fachbücher von Wolfgang EiseleVorteile: Das komplette Rechnungswesen in einem Band, das Kompendium für Studium und Beruf, umfassend aktualisiert, inkl. BilRuG. Zum Werk: Dieses Standardwerk des Rechnungswesens erscheint nun in komplett überarbeiteter Neuauflage. Die grundlegende und über Jahre erprobte Struktur des Werkes wurde nicht berührt. Neben der Einführung in die Buchführung und Bilanzierung sowie der Kostenrechnung wird auch auf die Erstellung von Sonderbilanzen eingegangen, da sie in der Praxis des Rechnungswesens eine grosse Bedeutung haben. Weil das Gebiet des Rechnungswesens heute nahezu unüberschaubar geworden ist, ist dieses Werk als Klassiker führend; es beantwortet nahezu jede Frage vom Aufbau eines Buchungssatzes bis hin zu Bewertungsfragen. Zielgruppe: Für Studierende der Betriebswirtschaftslehre im Bachelor und Master mit dem Schwerpunkt Rechnungswesen. Steuerberater und Wirtschaftsprüfer schätzen die.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
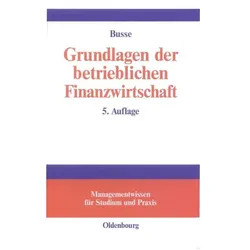
Grundlagen der betrieblichen Finanzwirtschaft, Fachbücher von Franz-Joseph BusseDas Lehrbuch ist für Studenten des betriebswirtschaftlichen Grundstudiums und für Praktiker gedacht. Es gibt einen Überblick über die Grundlagen der betrieblichen Finanzwirtschaft. Dabei wird von den Zielen und Aufgaben ausgegangen. Dann werden die einzelnen Finanzierungsalternativen erarbeitet und analysiert. Der Text ist didaktisch aufbereitet und enthält viele Übersichten und Beispiele, die das Verständnis erleichtern sollen. Die fünfte Auflage ist völlig überarbeitet und um wesentliche Teile ergänzt worden.340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten, Fachbücher von Patrick GrosmannIn dem vorliegenden Buch werden die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten analysiert. Im Mittelpunkt steht eine ausführliche praxisbezogene Analyse der möglichen Interessenkonflikte der Datenschutzbeauftragten. Es wird herausgearbeitet, wie sich diese Interessenkonflikte auf die Praxis der betrieblichen und behördlichen Datenschutzbeauftragten auswirken und welche Unterschiede sich bei einer internen oder externen Benennung des Datenschutzbeauftragten ergeben. Art. 38 Abs. 6 S. 1 DSGVO sieht ein Verbot der Zuweisung konfligierender Aufgaben vor - die Möglichkeiten eines Interessenkonflikts des Datenschutzbeauftragten gehen jedoch weit über diese normierte Konfliktmöglichkeit hinaus. Konkret werden in der Arbeit Interessenkonflikte in Bezug auf die unabhängige Stellung, die Aufgaben, die Pflichten und die Rechtsbeziehungen des Datenschutzbeauftragten betrachtet. Bei der Analyse der Interessenkonflikte wird berücksichtigt, dass der Datenschutzbeauftragte zugleich dem Verantwortlichen, den Betroffenen, den Aufsichtsbehörden und dem Datenschutz als abstraktes Schutzgut verpflichtet ist. Schliesslich wird in der Arbeit aufgezeigt, welchen Verbundenheiten sich der Datenschutzbeauftragte ausgesetzt sieht und welche Antworten des Rechts den Interessenkonflikten gegenüberstehen.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zu den betrieblichen Steuern?
Was zählt zu den betrieblichen Steuern? Betriebliche Steuern umfassen verschiedene Arten von Steuern, die ein Unternehmen zahlen muss, wie z.B. die Körperschaftsteuer, Gewerbesteuer, Umsatzsteuer und Lohnsteuer. Diese Steuern werden auf unterschiedliche Weise berechnet und erhoben, je nach Art der Steuer und der Größe des Unternehmens. Die Körperschaftsteuer wird auf den Gewinn eines Unternehmens erhoben, während die Gewerbesteuer auf die Gewerbeerträge anfällt. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben, während die Lohnsteuer von den Löhnen der Mitarbeiter abgezogen wird. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Wann werden kalkulatorische Kosten zu betrieblichen Erträgen?
Kalkulatorische Kosten werden zu betrieblichen Erträgen, wenn sie in die Kalkulation der Selbstkosten einbezogen werden. Dies geschieht, um einen realistischen und vollständigen Überblick über die betrieblichen Erträge zu erhalten. Kalkulatorische Kosten sind dabei Kosten, die nicht tatsächlich angefallen sind, aber dennoch zur Bewertung der betrieblichen Leistungsfähigkeit herangezogen werden. Sie dienen dazu, die tatsächlichen Kosten zu ergänzen und somit eine bessere Grundlage für betriebswirtschaftliche Entscheidungen zu schaffen. Letztendlich werden kalkulatorische Kosten zu betrieblichen Erträgen, um eine genauere Analyse der Wirtschaftlichkeit und Rentabilität eines Unternehmens zu ermöglichen. **

Wer erstellt den betrieblichen Ausbildungsplan?
Der betriebliche Ausbildungsplan wird in der Regel von der Ausbildungsleitung oder dem Ausbildungsbeauftragten erstellt. Diese Person ist für die Organisation und Durchführung der Ausbildung im Betrieb verantwortlich. Dabei werden die Ausbildungsinhalte, -ziele und -dauer festgelegt, um sicherzustellen, dass die Auszubildenden alle erforderlichen Kenntnisse und Fähigkeiten erwerben. Der Ausbildungsplan wird in enger Abstimmung mit der Berufsschule erstellt, um sicherzustellen, dass die theoretische und praktische Ausbildung gut aufeinander abgestimmt sind. Letztendlich dient der betriebliche Ausbildungsplan als Leitfaden für die Auszubildenden und Ausbilder während der gesamten Ausbildungszeit. **
Was bedeutet aus betrieblichen Gründen?
"Was bedeutet aus betrieblichen Gründen?" Diese Formulierung wird oft verwendet, um anzugeben, dass eine Entscheidung aufgrund von internen Unternehmensbelangen getroffen wurde. Das können beispielsweise organisatorische, wirtschaftliche oder strategische Überlegungen sein. Es dient dazu, die Entscheidung zu rechtfertigen, ohne konkrete Details preiszugeben. Oft wird diese Formulierung genutzt, um Veränderungen oder Maßnahmen zu begründen, die für die Öffentlichkeit nicht näher erläutert werden sollen. Letztendlich bedeutet es, dass die Entscheidung im Interesse des Unternehmens getroffen wurde, ohne genaue Gründe offenlegen zu müssen. **
Top-Angebote
Produkte zum Begriff Betrieblichen:
-
Von der Betrieblichen Gesundheitsförderung zum Betrieblichen Gesundheitsmanagement, Fachbücher von Lotte Habermann-HorstmeierDer sechste Band der Kompaktreihe Gesundheitswissenschaften beschäftigt sich mit der Frage, welche Rolle Betriebliches Gesundheitsmanagement im Sinne von Public Health spielt. Wie wirken sich Arbeit und Gesundheit in einer modernen Gesellschaft mit alternder Bevölkerung aus, und was sind die Folgen einer geänderten Arbeitswelt? Mit konkreten Beispielen wird verständlich erklärt, wo die Unterschiede zwischen Betrieblicher Gesundheitsförderung (BGF) und Betrieblichen Gesundheitsmanagement (BGM) liegen und welche Voraussetzungen für ein erfolgreiches Betriebliches Gesundheitsmanagement wichtig sind: - Grundlagen von evidenzbasierten Interventionen: "Public Health Action Cycle" (Problembestimmung, Strategieformulierung, Umsetzung und Bewertung) - Wie gelingt eine optimierte Arbeitsplatzgestaltung, Arbeitsorganisation und Arbeitszeitgestaltung? - Welche Werkzeuge und Ansätze gibt es für Betriebe?.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konfliktmanagement im Betrieblichen Eingliederungsmanagement, Fachbücher von Ellen BirkhahnDas Fachbuch "Konfliktmanagement im Betrieblichen Eingliederungsmanagement" bietet eine umfassende Analyse der rechtlichen Rahmenbedingungen sowie der praktischen Einsatzmöglichkeiten und Herausforderungen im Bereich des betrieblichen Eingliederungsmanagements. Es richtet sich an Fachkräfte, die sich mit der Integration von Mitarbeitenden in den Arbeitsprozess befassen und dabei auf Konflikte stossen können. Die Autorin Ellen Birkhahn beleuchtet die verschiedenen Aspekte des Konfliktmanagements und bietet praxisnahe Lösungsansätze, um Konflikte frühzeitig zu erkennen und konstruktiv zu bearbeiten. Das Buch ist ein wertvolles Nachschlagewerk für alle, die in der Personal- und Organisationsentwicklung tätig sind und sich mit den komplexen Themen der Eingliederung und Konfliktbewältigung auseinandersetzen möchten. Die klare Struktur und die fundierte Darstellung der Inhalte machen es zu einem unverzichtbaren Begleiter in der täglichen Praxis.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technik des betrieblichen Rechnungswesens, Fachbücher von Wolfgang EiseleVorteile: Das komplette Rechnungswesen in einem Band, das Kompendium für Studium und Beruf, umfassend aktualisiert, inkl. BilRuG. Zum Werk: Dieses Standardwerk des Rechnungswesens erscheint nun in komplett überarbeiteter Neuauflage. Die grundlegende und über Jahre erprobte Struktur des Werkes wurde nicht berührt. Neben der Einführung in die Buchführung und Bilanzierung sowie der Kostenrechnung wird auch auf die Erstellung von Sonderbilanzen eingegangen, da sie in der Praxis des Rechnungswesens eine grosse Bedeutung haben. Weil das Gebiet des Rechnungswesens heute nahezu unüberschaubar geworden ist, ist dieses Werk als Klassiker führend; es beantwortet nahezu jede Frage vom Aufbau eines Buchungssatzes bis hin zu Bewertungsfragen. Zielgruppe: Für Studierende der Betriebswirtschaftslehre im Bachelor und Master mit dem Schwerpunkt Rechnungswesen. Steuerberater und Wirtschaftsprüfer schätzen die.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der betrieblichen Finanzwirtschaft, Fachbücher von Franz-Joseph BusseDas Lehrbuch ist für Studenten des betriebswirtschaftlichen Grundstudiums und für Praktiker gedacht. Es gibt einen Überblick über die Grundlagen der betrieblichen Finanzwirtschaft. Dabei wird von den Zielen und Aufgaben ausgegangen. Dann werden die einzelnen Finanzierungsalternativen erarbeitet und analysiert. Der Text ist didaktisch aufbereitet und enthält viele Übersichten und Beispiele, die das Verständnis erleichtern sollen. Die fünfte Auflage ist völlig überarbeitet und um wesentliche Teile ergänzt worden.340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zu betrieblichen Fahrten?
Zu betrieblichen Fahrten zählen alle Fahrten, die im Rahmen der beruflichen Tätigkeit eines Arbeitnehmers durchgeführt werden. Dazu gehören beispielsweise Fahrten zu Kunden, Lieferanten oder Dienstleistern, Dienstreisen, Fahrten zwischen verschiedenen Arbeitsstätten oder auch Fahrten zur Fort- und Weiterbildung. Auch Fahrten im Rahmen von Dienst- oder Firmenwagen sowie Fahrten im Homeoffice können als betriebliche Fahrten gelten. Es ist wichtig, betriebliche Fahrten von privaten Fahrten klar zu trennen, um steuerliche und versicherungstechnische Aspekte korrekt zu behandeln. **
-
Ist Pferdehaltung und Reiten Tierquälerei?
Pferdehaltung und Reiten sind nicht per se Tierquälerei. Es kommt darauf an, wie die Pferde gehalten und behandelt werden. Eine artgerechte Haltung, ausreichend Bewegung, eine gute Versorgung und respektvoller Umgang mit den Tieren sind entscheidend, um sicherzustellen, dass Pferde nicht leiden oder gequält werden. Es ist wichtig, dass Pferdehalter und Reiter sich umfassend über die Bedürfnisse und das Wohlbefinden der Tiere informieren und entsprechend handeln. **
-
Was zählt zu den betrieblichen Steuern?
Was zählt zu den betrieblichen Steuern? Betriebliche Steuern umfassen verschiedene Arten von Steuern, die ein Unternehmen zahlen muss, wie z.B. die Körperschaftsteuer, Gewerbesteuer, Umsatzsteuer und Lohnsteuer. Diese Steuern werden auf unterschiedliche Weise berechnet und erhoben, je nach Art der Steuer und der Größe des Unternehmens. Die Körperschaftsteuer wird auf den Gewinn eines Unternehmens erhoben, während die Gewerbesteuer auf die Gewerbeerträge anfällt. Die Umsatzsteuer wird auf den Umsatz eines Unternehmens erhoben, während die Lohnsteuer von den Löhnen der Mitarbeiter abgezogen wird. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Ähnliche Suchbegriffe für Betrieblichen
-
Die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten, Fachbücher von Patrick GrosmannIn dem vorliegenden Buch werden die Interessenkonflikte der betrieblichen und behördlichen Datenschutzbeauftragten analysiert. Im Mittelpunkt steht eine ausführliche praxisbezogene Analyse der möglichen Interessenkonflikte der Datenschutzbeauftragten. Es wird herausgearbeitet, wie sich diese Interessenkonflikte auf die Praxis der betrieblichen und behördlichen Datenschutzbeauftragten auswirken und welche Unterschiede sich bei einer internen oder externen Benennung des Datenschutzbeauftragten ergeben. Art. 38 Abs. 6 S. 1 DSGVO sieht ein Verbot der Zuweisung konfligierender Aufgaben vor - die Möglichkeiten eines Interessenkonflikts des Datenschutzbeauftragten gehen jedoch weit über diese normierte Konfliktmöglichkeit hinaus. Konkret werden in der Arbeit Interessenkonflikte in Bezug auf die unabhängige Stellung, die Aufgaben, die Pflichten und die Rechtsbeziehungen des Datenschutzbeauftragten betrachtet. Bei der Analyse der Interessenkonflikte wird berücksichtigt, dass der Datenschutzbeauftragte zugleich dem Verantwortlichen, den Betroffenen, den Aufsichtsbehörden und dem Datenschutz als abstraktes Schutzgut verpflichtet ist. Schliesslich wird in der Arbeit aufgezeigt, welchen Verbundenheiten sich der Datenschutzbeauftragte ausgesetzt sieht und welche Antworten des Rechts den Interessenkonflikten gegenüberstehen.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
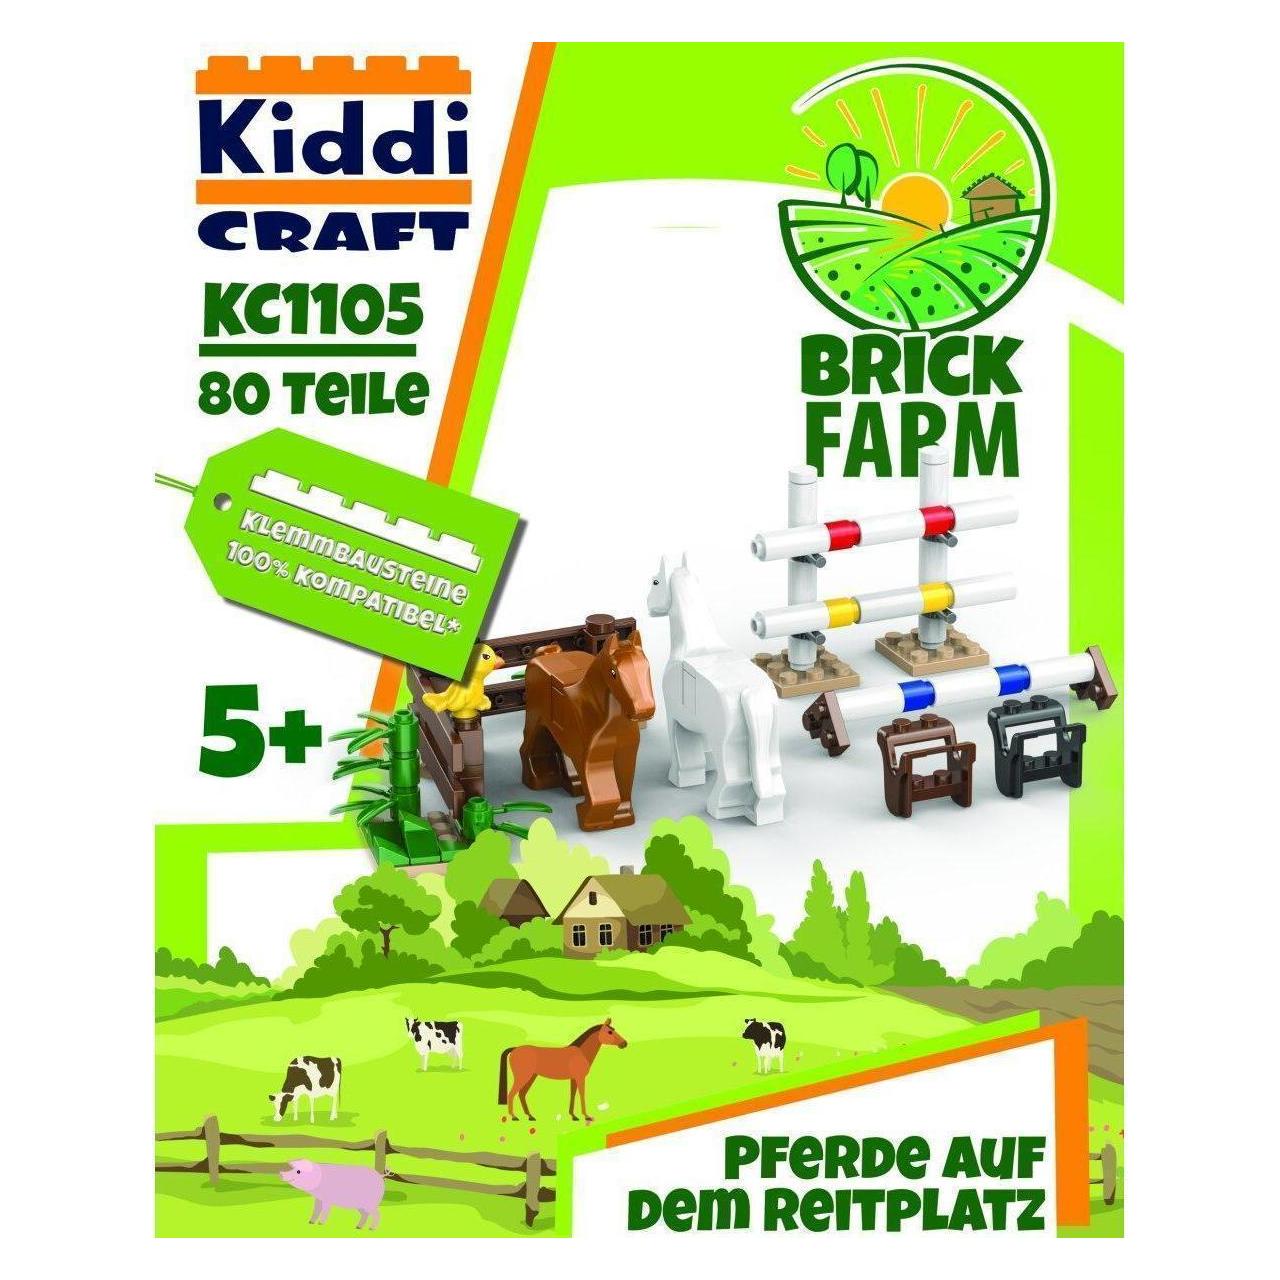
KiddiCraft Brickfarm - Pferde auf dem Reitplatz - deutsch 300439Das größte Glück der Pferde ist, liegt der KIDDIZ-Reiter auf der Erde ;) Mit diesem Set füllst den Ponyhof auf. Das Set ... 1 x Brickfarm - Pferde auf dem Reitplatz - deutsch Sprache: deutsche Version Anleitung in: Typ: Klemmbausteine,8,46 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Königliche Pferde - Nobles ReitenImmer wieder hat der Mensch innerhalb seiner Entwicklungsgeschichte versucht, seine eigenen Fähigkeiten mit denen des kraftvollen, wendigen und schnellen Pferdes zu vereinen. Elegantes und kunstvolles Reiten auf edlen Pferden war aber bis in die neue Gener44,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Wann werden kalkulatorische Kosten zu betrieblichen Erträgen?
Kalkulatorische Kosten werden zu betrieblichen Erträgen, wenn sie in die Kalkulation der Selbstkosten einbezogen werden. Dies geschieht, um einen realistischen und vollständigen Überblick über die betrieblichen Erträge zu erhalten. Kalkulatorische Kosten sind dabei Kosten, die nicht tatsächlich angefallen sind, aber dennoch zur Bewertung der betrieblichen Leistungsfähigkeit herangezogen werden. Sie dienen dazu, die tatsächlichen Kosten zu ergänzen und somit eine bessere Grundlage für betriebswirtschaftliche Entscheidungen zu schaffen. Letztendlich werden kalkulatorische Kosten zu betrieblichen Erträgen, um eine genauere Analyse der Wirtschaftlichkeit und Rentabilität eines Unternehmens zu ermöglichen. **
-
Wer erstellt den betrieblichen Ausbildungsplan?
Der betriebliche Ausbildungsplan wird in der Regel von der Ausbildungsleitung oder dem Ausbildungsbeauftragten erstellt. Diese Person ist für die Organisation und Durchführung der Ausbildung im Betrieb verantwortlich. Dabei werden die Ausbildungsinhalte, -ziele und -dauer festgelegt, um sicherzustellen, dass die Auszubildenden alle erforderlichen Kenntnisse und Fähigkeiten erwerben. Der Ausbildungsplan wird in enger Abstimmung mit der Berufsschule erstellt, um sicherzustellen, dass die theoretische und praktische Ausbildung gut aufeinander abgestimmt sind. Letztendlich dient der betriebliche Ausbildungsplan als Leitfaden für die Auszubildenden und Ausbilder während der gesamten Ausbildungszeit. **
-
Was bedeutet aus betrieblichen Gründen?
"Was bedeutet aus betrieblichen Gründen?" Diese Formulierung wird oft verwendet, um anzugeben, dass eine Entscheidung aufgrund von internen Unternehmensbelangen getroffen wurde. Das können beispielsweise organisatorische, wirtschaftliche oder strategische Überlegungen sein. Es dient dazu, die Entscheidung zu rechtfertigen, ohne konkrete Details preiszugeben. Oft wird diese Formulierung genutzt, um Veränderungen oder Maßnahmen zu begründen, die für die Öffentlichkeit nicht näher erläutert werden sollen. Letztendlich bedeutet es, dass die Entscheidung im Interesse des Unternehmens getroffen wurde, ohne genaue Gründe offenlegen zu müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.